
Svátek má:
Agáta


Politika
Velikost textu:


Francie žije na dluh. Účet může dostat celá eurozóna
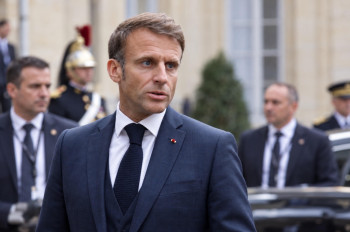
Francie dluží téměř 88 bilionů korun, úroky prudce rostou a parlament odmítá první úspory. Paříž riskuje důvěru investorů i stabilitu eurozóny.
Emmanuel Macron, prezident Francie
13.říjen 2026 - 04:59
Francie se stává vážným problémem evropských veřejných financí. Druhá největší ekonomika eurozóny dlouhodobě utrácí výrazně více, než dokáže vybrat, a její politici stále nedokážou prosadit účinnou rozpočtovou nápravu. Země, která patří k hlavním zastáncům evropských pravidel, sama opakovaně překračuje jejich základní limity. Finanční trhy nyní začínají vystavovat účet za roky odkládaných rozhodnutí.
Podle francouzského statistického úřadu INSEE dosáhl veřejný dluh na konci druhého čtvrtletí 2026 rekordních 3 595,5 miliardy eur, tedy přibližně 87,6 bilionu korun. Představuje 119 procent hrubého domácího produktu. Jen během tří měsíců se zadlužení zvýšilo o dalších 59,6 miliardy eur, což odpovídá přibližně 1,45 bilionu korun. Rozpočtový deficit má letos podle vládní prognózy dosáhnout 5,4 procenta HDP. Pro rok 2027 vláda slibuje jeho snížení na pět procent, stále však výrazně nad tříprocentním limitem evropských pravidel. Od zavedení eura v roce 1999 dokázala Francie udržet schodek pod touto hranicí pouze šestkrát. Nejde tedy o mimořádné selhání způsobené jedinou krizí, ale o dlouhodobou neschopnost vyrovnat státní příjmy s výdaji.
Ještě nebezpečnější je zdražování dluhu. Výnos desetiletých francouzských státních dluhopisů se začátkem října přiblížil pěti procentům, nejvyšší úrovni od roku 2002. Vládní odhad počítá s růstem ročních úrokových nákladů ze 79,2 miliardy eur v roce 2026 na 91,2 miliardy eur v příštím roce. To představuje přibližně 2,22 bilionu korun, které francouzský veřejný sektor vydá jen na úroky.
Francie navíc plánuje v roce 2027 vydat státní dluhopisy za rekordních 340 miliard eur, tedy přibližně 8,28 bilionu korun. Významná část těchto peněz poslouží ke splacení starších závazků. Paříž tak musí ve stále větším rozsahu nahrazovat dřívější levnější financování novými, dražšími půjčkami.
Paříž slibuje škrty, poslanci je začínají blokovat
Vláda premiéra Sébastiena Lecornua představila na rok 2027 nová úsporná a příjmová opatření v objemu 43 miliard eur, přibližně 1,05 bilionu korun. Celkové plánované rozpočtové zlepšení včetně již přijatých opatření dosahuje 54 miliard eur. Kabinet chce zpomalit růst důchodů, omezit některé daňové výhody a zmrazit část státních výdajů.
Jenže francouzská politická realita připomíná soutěž o to, kdo dokáže veřejné finance zachraňovat pouze na tiskových konferencích. Už 7. října rozpočtový výbor Národního shromáždění odmítl vládní návrh na omezení daňového zvýhodnění důchodců. Opatření se ještě může vrátit do legislativního procesu, odpor poslanců však ukázal, jak obtížně bude vláda prosazovat celý balík.
Před prezidentskými volbami v roce 2027 se jednotlivé strany obávají především reakce voličů. Vláda nemá pevnou parlamentní většinu, opozice odmítá nepopulární zásahy a finanční trhy požadují skutečné výsledky. Francouzská politika tak naráží na vlastní rozpor. Všichni hovoří o nutnosti ozdravit veřejné finance, ale při rozhodování o konkrétních výdajích se potřebná většina rozpadá.
Dosavadní politický model byl postaven na možnosti řešit společenské konflikty dalšími veřejnými výdaji. Jenže s rostoucím dluhem a vysokými úroky se prostor pro takovou politiku rychle zužuje. Francouzští politici si mohou dál slibovat, že nepříjemná rozhodnutí udělá až příští vláda. Věřitelé ale žádnou volební kampaň financovat nemusejí.
Brusel varuje, ale francouzský účet může ohrozit Evropu
Situace začíná znepokojovat také evropské instituce. Ministři financí eurozóny a představitelé Evropské centrální banky 8. října vyzvali Francii ke schválení důvěryhodného rozpočtu na rok 2027. Evropský komisař Valdis Dombrovskis zdůraznil nutnost odpovědné fiskální politiky a předvídatelnosti, bez nichž nelze obnovit důvěru investorů.
Francie přitom nemůže automaticky počítat se záchranou ze strany Evropské centrální banky. Její nástroj pro mimořádné intervence na dluhopisových trzích podléhá podmínkám fiskální odpovědnosti. Paříž se nachází v evropském řízení kvůli nadměrnému schodku a podle vyjádření představitelů eurozóny nyní nesplňuje podmínky pro případné použití tohoto nástroje.
Současné problémy ještě neznamenají bezprostřední bankrot Francie ani novou dluhovou krizi celé eurozóny. Francouzský stát si nadále dokáže půjčovat a širší evropské finanční trhy zatím zůstávají relativně stabilní. Riziko však spočívá v tom, že dlouhodobá ztráta důvěry ve francouzské veřejné finance může postupně zdražovat financování a zvyšovat nejistotu i mimo Francii.
Takový vývoj by se nepřímo dotkl také Česka. Prostřednictvím evropských bank, investičních trhů a hospodářských vazeb by mohl zhoršit podmínky financování podniků a oslabit evropskou investiční aktivitu. Zvlášť nebezpečná by byla kombinace francouzských dluhových problémů s dlouhodobými potížemi německého průmyslu.
Francouzská krize současně odhaluje slabinu evropské hospodářské politiky. Unie požaduje po členských státech dodržování rozpočtových pravidel, ale jedna z jejích nejvlivnějších zemí je dokáže dlouhodobě překračovat. Pokud má fiskální disciplína skutečně platit pro všechny, nemůže záležet na politické váze jednotlivých vlád.
Francie není příliš velká na to, aby musela dodržovat pravidla. Je však dost velká na to, aby případné selhání její rozpočtové politiky přestalo být pouze francouzským problémem. A právě v tom spočívá největší nebezpečí pro eurozónu. Evropě nehrozí drahý účet proto, že by Paříž již zbankrotovala, ale proto, že její politici stále odkládají rozhodnutí, jejichž cena každým rokem roste.
(Kyncl, prvnizpravy.cz, foto: zai)
Zdroje: 1.INSEE – Vývoj francouzského veřejného dluhu ve druhém čtvrtletí 2026; 2. Francouzská vláda – Návrh rozpočtu na rok 2027 a jeho ekonomické předpoklady; 3. Agence France Trésor – Financování francouzského státního rozpočtu 2027; 4. Reuters – Ministři eurozóny vyzvali Francii ke schválení rozpočtu na rok 2027


 |

KOMENTÁŘ: Petr Sak


Zprávy Současnost v Evropě připomíná politickou situaci před 2.sv.válkou Politika
 Koruna do Ústavy? Hlasovalo 43 588 čtenářů. Výsledek mluví jasně Byznys
 Volkswagen ztrácí Čínu a žádá ochranu. Škoda zatím roste Regiony
 Nemocnice Tomáše Bati se zapojila do projektu PARK Sport
 Přívratský vystřílel zlato v Káhiře. Rozhodly poslední dvě rány
Současnost v Evropě připomíná politickou situaci před 2.sv.válkou PolitikaKoruna do Ústavy? Hlasovalo 43 588 čtenářů. Výsledek mluví jasně ByznysVolkswagen ztrácí Čínu a žádá ochranu. Škoda zatím roste RegionyNemocnice Tomáše Bati se zapojila do projektu PARK SportPřívratský vystřílel zlato v Káhiře. Rozhodly poslední dvě rány