

Svátek má:
Michal


KOMENTÁŘ: Jan Campbell

Byznys
Velikost textu:


AI potřebuje 10 bilionů. Riziko se stěhuje do finančního systému
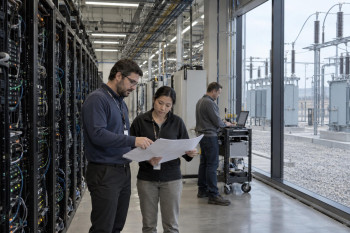
AI infrastruktura má do roku 2032 stát 10,3 bilionu dolarů. Hotovost technologických gigantů nestačí a riziko se přesouvá do dluhu.
Ilustrační foto
28.září 2026 - 04:59
Umělá inteligence přestává být pouze technologickým závodem. Mění se v jeden z největších investičních experimentů v americké historii a účet začíná být tak vysoký, že jej už samotné technologické společnosti nedokážou financovat jen z vlastní hotovosti.
Studie profesora Columbia Business School Stijna Van Nieuwerburgha odhaduje, že výstavba infrastruktury pro AI si mezi lety 2025 a 2032 vyžádá přibližně 10,3 bilionu dolarů. Patří sem datová centra, elektrická infrastruktura, síťové technologie, specializované čipy i další zařízení. V průměru má jít o investice odpovídající 3,63 procenta amerického HDP každý rok.
V poměru k velikosti ekonomiky by šlo o větší investiční vlnu, než jakou Spojené státy zažily při budování železnic, elektrifikaci, mezistátních dálnic nebo telekomunikační infrastruktury spojené s nástupem internetu. Technologie může skutečně změnit ekonomiku. Jenže historie ukazuje, že revoluční technologie a investiční bublina se navzájem nevylučují. Železnice změnily Ameriku, internet změnil svět a oba investiční boomy zároveň vyprodukovaly firmy, dluhy a projekty, které skončily tvrdým pádem.
Datová centra spolknou kapitál v historickém měřítku
Van Nieuwerburgh pracuje v hlavním scénáři s přibližně 183 gigawatty nové kapacity datových center do roku 2032. Spojené státy přitom dnes disponují zhruba 57 gigawatty. Nejde tedy o běžné rozšiřování technologické infrastruktury, ale o několikanásobné zvětšení systému během několika let.
Každé datové centrum navíc potřebuje mnohem víc než servery a čipy. Potřebuje elektrárny, transformátory, vedení vysokého napětí, chlazení, záložní zdroje, pozemky a optické sítě. Obrovské částky musejí být vynaloženy ještě předtím, než infrastruktura začne vytvářet příjmy.
Železniční boom na konci 19. století podle studie spotřebovával v průměru asi 2,2 procenta amerického HDP ročně. Dálniční síť a telekomunikační boom se pohybovaly přibližně kolem jednoho procenta. AI má požadovat v průměru více než 3,6 procenta. Rozměr celé sázky je tedy bezprecedentní.
Aby se taková investice vyplatila, musí vzniknout odpovídající poptávka po výpočetním výkonu. Nestačí postavit datové centrum. Někdo musí dlouhé roky platit za jeho používání a generovat dostatečný výnos z kapitálu, který v něm leží. V tomto bodě se dnešní technologické nadšení střetává s tvrdou finanční matematikou.
Hotovost nestačí. Riziko mizí do složitých struktur
První fázi AI boomu mohly Amazon, Alphabet, Meta, Microsoft a další technologické společnosti financovat ze svých mimořádně silných peněžních toků. Rozsah výstavby už ale podle studie překročil úroveň, kterou mohou hlavní hráči dlouhodobě financovat pouze sami. Do hry proto stále více vstupují bankovní úvěry, korporátní dluhopisy, private credit, společné podniky, sekuritizace, leasingové závazky, úvěrové garance a speciální účelové společnosti.
To je nejcitlivější část celého boomu. Riziko nezmizí. Pouze se přesouvá mimo klasickou rozvahu technologické společnosti a rozděluje se mezi banky, fondy, developery datových center, investory a další finanční instituce. Čím složitější struktura vzniká, tím obtížnější může být zjistit, kdo nakonec ponese ztrátu.
Van Nieuwerburgh upozorňuje, že neprůhlednost některých účelových struktur v určitém ohledu připomíná mechanismy známé z období před hypoteční krizí let 2007 až 2009. To neznamená, že se rok 2008 opakuje. Studie výslovně uvádí, že by bylo předčasné tvrdit, že AI infrastruktura už představuje systémové riziko srovnatelné s předchozími úvěrovými bublinami. Největší technologické společnosti jsou mimořádně ziskové a mají silné rozvahy.
Varování míří jinam. Pokud bude financování stále více rozptýlené do neprůhledných struktur, mohou být vzájemně propojená rizika obtížně viditelná až do chvíle, kdy se některé předpoklady přestanou naplňovat.
Dluhopisový trh už začíná být opatrnější. Podle údajů Goldman Sachs citovaných Reuters má hrubá emise dluhopisů velkých cloudových společností v roce 2027 dosáhnout rekordních 420 miliard dolarů, o 60 procent více než odhad pro letošní rok. Investoři zatím nepochybují o schopnosti technologických gigantů splácet, ale požadují větší prémii a stále více řeší koncentraci svých portfolií v AI dluhu. Systém tak ještě není v krizi. Začíná však být stále více závislý na jediném předpokladu, že gigantické investice do AI skutečně začnou vydělávat.
AI musí začít vydělávat biliony
Nejtvrdší číslo celé studie přichází ve výpočtu návratnosti. Aby plánovaná infrastruktura přinesla očekávanou návratnost, musel by podle Van Nieuwerburghova modelu AI průmysl v roce 2032 generovat přibližně 3,7 bilionu dolarů ročních příjmů.
Pro ilustraci rozsahu autor pracuje se současným odhadem kombinovaných ročních příjmů OpenAI a Anthropicu kolem 100 miliard dolarů. Pokud by měly růst tempem potřebným k přiblížení se požadovanému rozsahu trhu, znamenalo by to přibližně 80procentní růst ročně. V tu chvíli se z technologického příběhu stává finanční sázka.
AI musí nejen získávat nové uživatele. Musí firmám přinášet tolik produktivity, úspor nebo nových příjmů, aby byly ochotny dlouhodobě platit za stále větší množství výpočetního výkonu. Pokud se očekávání nenaplní, problém nebude jen v ceně akcií technologických společností. Datová centra budou stát, dluh zůstane a věřitelé budou chtít peníze zpět.
Dalším rizikem je rychlost samotného technologického vývoje. Zařízení budované dnes může během několika let potřebovat zásadní modernizaci. Mohou vzniknout účinnější čipy, levnější modely nebo úplně jiný způsob výpočtů. Majetek financovaný na dlouhé roky tak může technologicky zastarat podstatně rychleji, než předpokládaly finanční modely při jeho výstavbě.
Kombinace obrovského kapitálu, vysokého dluhu, nejisté budoucí poptávky a rychlého technologického zastarávání vytváří riziko, před kterým studie varuje. Umělá inteligence může být skutečně novou průmyslovou revolucí. To ale neznamená, že každý dolar investovaný do její infrastruktury se vrátí. Amerika nyní připravuje výstavbu za více než deset bilionů dolarů a stále větší část účtu přesouvá do finančního systému. Rozhodující už proto není jen otázka, co AI dokáže. Rozhodující bude, zda dokáže vydělat biliony dolarů, které už na její úspěch investoři a věřitelé začínají sázet.
(Kyncl, prvnizpravy.cz, foto: zai)
Zdroje: 1. Reuters – Financing of historic AI buildout raises systemic risks in US; 2. Brookings Institution – Financing the AI buildout; 3. Columbia Business School – Financing the AI Buildout; 4. Reuters – Corporate bond buyers get picky with flood of AI debt


|
|
 |
KOMENTÁŘ: Jan Campbell


KOMENTÁŘ: Jiří Paroubek

Jak si podle Vás vede vláda Andreje Babiše ve srovnání s vládou Petra Fialy?
Kurzy
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
Akcie
AVAST
 206 | COLT CZ GROUP SE
606 |
ČEZ
878 | ERSTE GROUP BANK A
 1254 |
KOFOLA CS
332 | KOMERČNÍ BANKA
814 |
MONETA MONEY BANK
115.4 | PHILIP MORRIS ČR A
16000 |
PHOTON ENERGY
33 | PILULKA LÉKÁRNY
154 |
VIG
774 | GEN DIGITAL
630 |
PRIMOCO UAV SE
890 | GEVORKYAN
256 |
Zprávy Člověk, který pro svou malichernost poškozuje něčí život, je vrah! Politika
 AfD zůstává za zdí. Její témata ale vstupují do německé politiky Byznys
 Byznys se strachem. Zázračné pilulky loví nemocné seniory Regiony
 Rožnov pod Radhoštěm přivítal první mobilní odběr krve Sport
 Rekordman přes překážky sundal překážky. Dos Santos běhá pod 45
Člověk, který pro svou malichernost poškozuje něčí život, je vrah! PolitikaAfD zůstává za zdí. Její témata ale vstupují do německé politiky ByznysByznys se strachem. Zázračné pilulky loví nemocné seniory RegionyRožnov pod Radhoštěm přivítal první mobilní odběr krve SportRekordman přes překážky sundal překážky. Dos Santos běhá pod 45